Verträge & Rechte
Teil von Creator-Geschäftskosten
Unterlagen für eine qualifizierte Steuerberatung vorbereiten
Welche Belege, Abrechnungen und offenen Fragen Creator für eine qualifizierte Steuerberatung geordnet zusammentragen sollten.
Erstellen Sie für die Steuerberatung eine geordnete Übersicht Ihrer Tätigkeit, Geldflüsse, Belege und offenen Fragen. So kann die beratende Person einzelne Vorgänge prüfen. Welche Unterlagen sie tatsächlich braucht und wie ein Fall steuerlich zu behandeln ist, klären Sie mit ihr.
Auftrag und Beratungsperson klären
Nennen Sie in der Anfrage, wobei Sie Unterstützung brauchen: bei einer Erklärung, der Einordnung bestimmter Einnahmen oder gemischt genutzter Ausrüstung. Fragen Sie nach Zeitraum, benötigten Unterlagen, zuständiger Person und Vergütung.
Die Berechtigung einer Steuerberaterin, eines Steuerberaters oder einer eingetragenen Berufsausübungsgesellschaft können Sie im amtlichen Steuerberaterverzeichnis prüfen. Das Verzeichnis zeigt die dort erfasste Bestellung oder Eintragung; als Suche nach einer Spezialisierung dient es nicht.
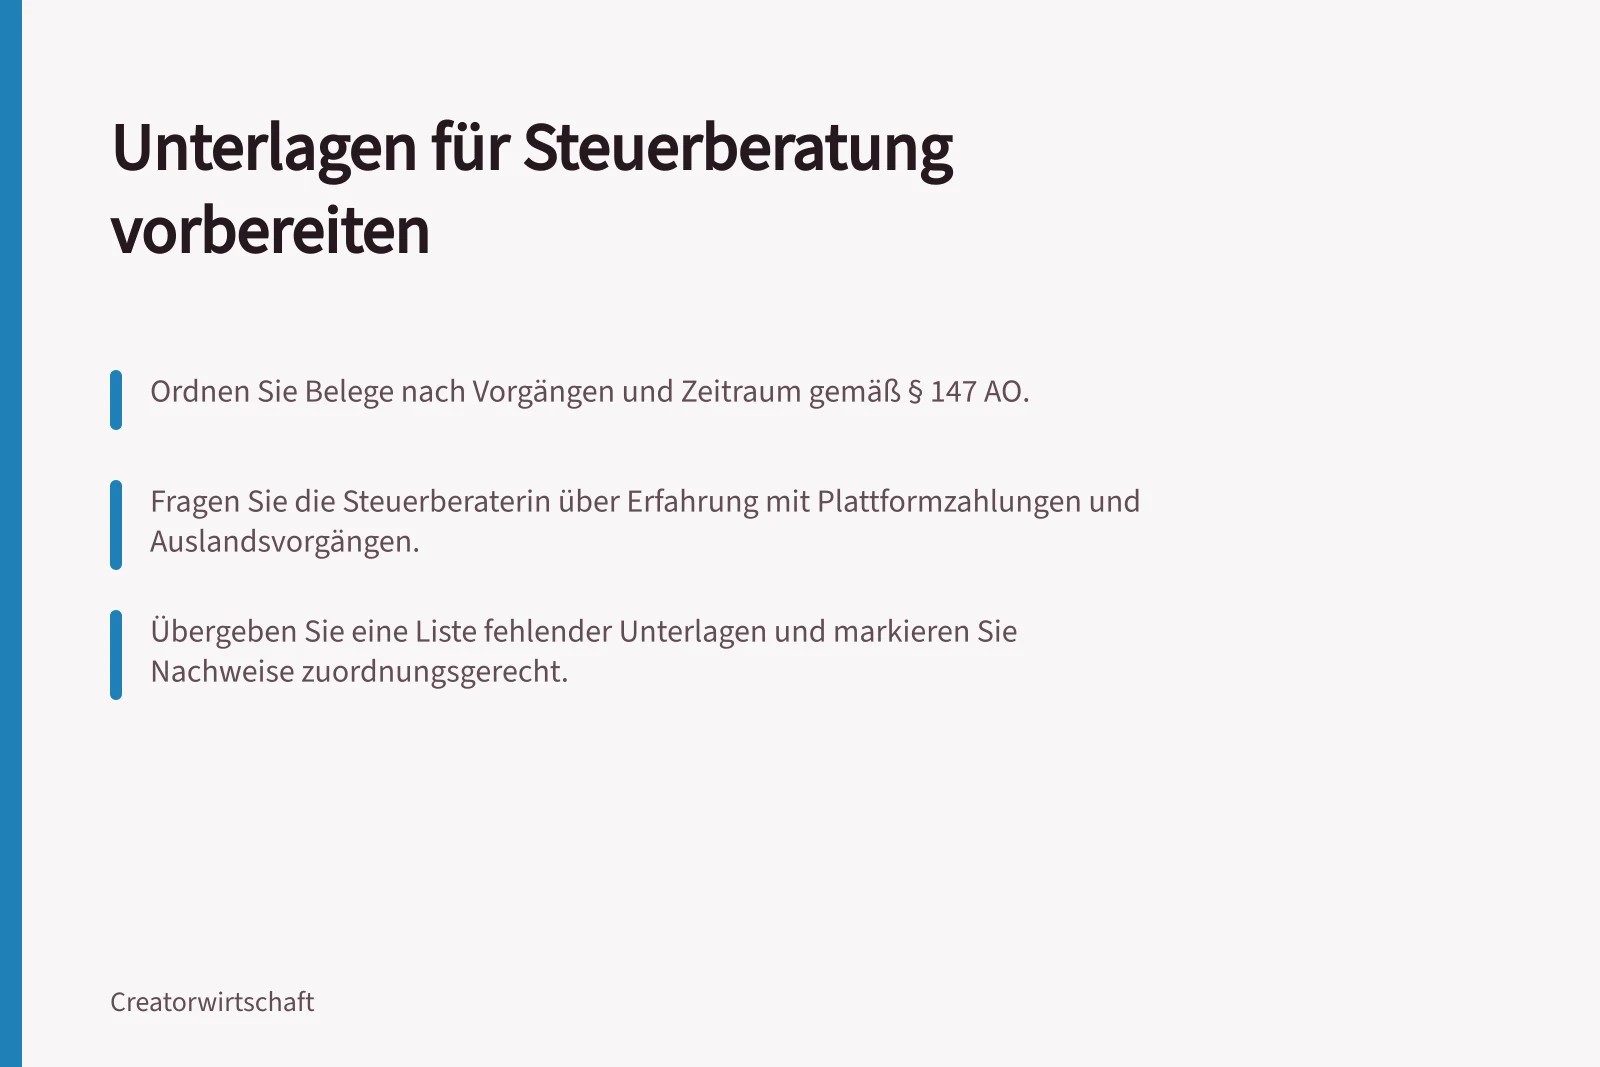
Fragen Sie zusätzlich nach Erfahrung mit Ihrer konkreten Mischung aus Plattformzahlungen, Kundenaufträgen und gegebenenfalls Auslandsvorgängen. Auch andere gesetzlich genannte Berufsgruppen können zur geschäftsmäßigen Hilfe in Steuersachen befugt sein.
Vorgänge und Belege zuordnen
Bereich / Für die Übergabe zusammentragen
- Tätigkeit
- Beschreibung von Angeboten, Kanälen und beteiligten Personen oder Unternehmen
- Einnahmen
- Rechnungen, Plattformabrechnungen, Gutschriften und zugehörige Zahlungseingänge
- Ausgaben
- Eingangsrechnungen, Zahlungsnachweise und Notizen zum betrieblichen Zweck
- Ausrüstung
- Kaufbelege, Angaben zur Nutzung und vorhandene Verzeichnisse
- Besondere Vorgänge
- Erhaltene Produkte, Rückzahlungen, Auslandsbezug oder private Mitnutzung als offene Prüfungsfälle
- Bisheriger Stand
- Relevante Steuerunterlagen, Bescheide und Korrespondenz mit dem Finanzamt
Das ist ein Übergabegerüst, keine abschließende Pflichtliste. Die Anlage EÜR unterscheidet verschiedene Einnahmen und Ausgaben, wenn für die Tätigkeit eine Einnahmenüberschussrechnung verwendet wird.
Nach § 147 Abgabenordnung müssen unter anderem Buchungsbelege und sonstige steuerlich bedeutsame Unterlagen geordnet aufbewahrt werden. Ordnen Sie Dateien so ab, dass Vorgang und Zeitraum wiederzufinden sind.
Rechtliche Grundlagen für die Dokumentation
- § 147 AO – Dokumentationspflicht
- Buchungsbelege und steuerlich bedeutsame Unterlagen müssen geordnet aufbewahrt werden
- Steuerberaterverzeichnis
- Prüfen Sie die Zulassung im offiziellen Verzeichnis
- Anlage EÜR 2025
- Richtlinien zur Einkommensteuererklärung für Selbstständige
Fragen als Sachverhalte beschreiben
Notieren Sie nicht nur „Kamera absetzen?“, sondern: Wann wurde sie gekauft, wer hat gezahlt, wofür wird sie bei Aufträgen genutzt, gibt es private Nutzung und welche Belege liegen vor? Bei einer Plattformzahlung helfen Abrechnungszeitraum, ausgewiesene Abzüge und tatsächlicher Kontoeingang. Markieren Sie Unterschiede, ohne deren Ursache zu vermuten.
Haben Sie Produkte oder Leistungen ohne gewöhnliche Geldzahlung erhalten, beschreiben Sie Vereinbarung und tatsächliche Lieferung. Die steuerliche Behandlung hängt vom konkreten Vorgang ab. Gleiches gilt für einen Auslandsbezug.
Übergabe und Rückfragen organisieren
Vereinbaren Sie einen geeigneten Übermittlungsweg. Ergänzen Sie eine Liste fehlender Belege und ordnen Sie nachgereichte Unterlagen dem richtigen Zeitraum und Vorgang zu.
Bitten Sie nach der Prüfung um eine verständliche Übersicht: Welche Angaben fehlen noch, welche Behandlung wurde für welchen Sachverhalt gewählt und welche Aufgabe liegt bei Ihnen?
Bewahren Sie die Klärung mit den zugehörigen Unterlagen auf.